Domain eu-handelsmarkt.de kaufen?
Wir ziehen mit dem Projekt
eu-handelsmarkt.de um.
Sind Sie am Kauf der Domain
eu-handelsmarkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eu-handelsmarkt.de kaufen?
Wie beeinflussen Handelsabkommen den Import und Export zwischen Ländern?
Handelsabkommen reduzieren Zölle und Handelshemmnisse, was den Import und Export zwischen Ländern erleichtert. Sie schaffen auch rechtliche Rahmenbedingungen für den Handel, die Sicherheit und Vertrauen schaffen. Darüber hinaus können Handelsabkommen den Marktzugang für bestimmte Produkte erleichtern und den Handel insgesamt ankurbeln. **
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **


Ähnliche Suchbegriffe für MONACOR-UST-40R
Top-Angebote
Produkte zum Begriff MONACOR-UST-40R:
-
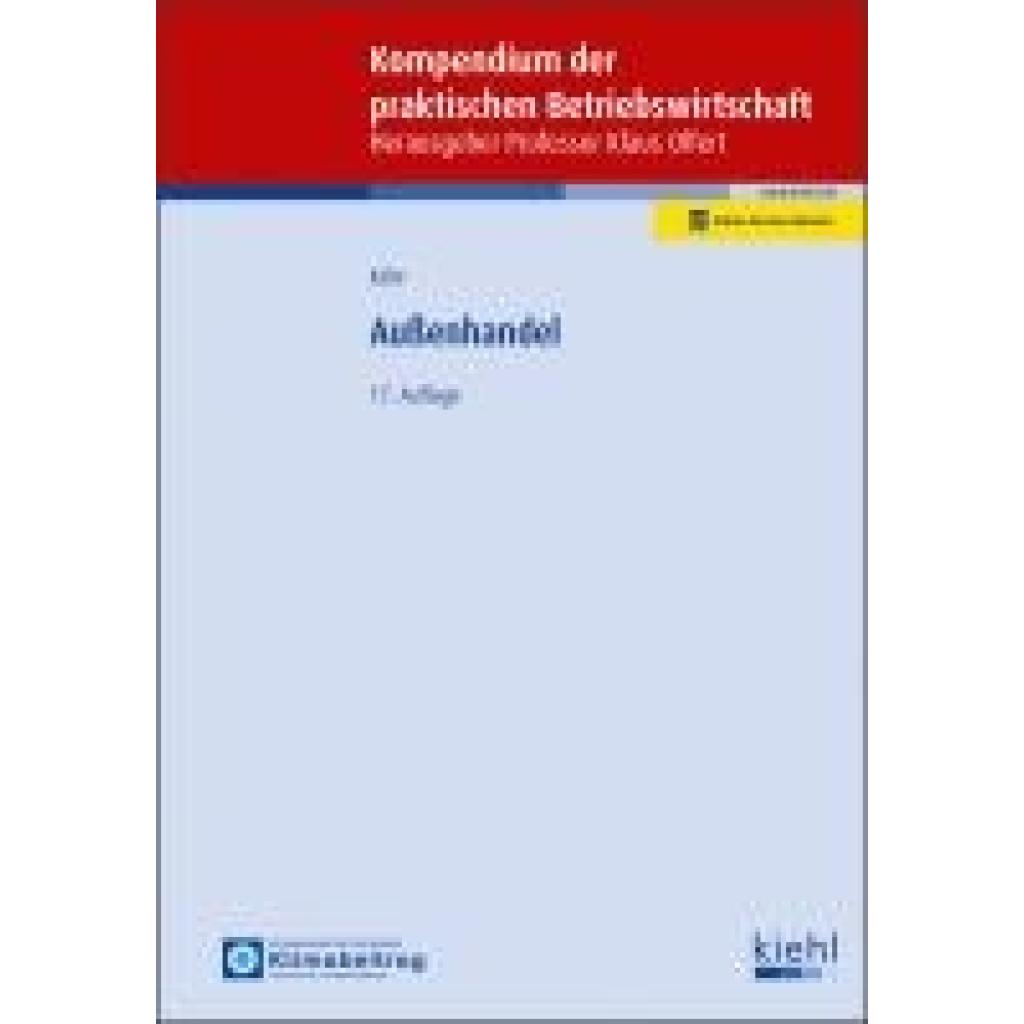
Kehr, Henning: AußenhandelAußenhandel , ¿Praxisorientiert und bewährt - die umfassende Einführung in die Grundlagen des Außenhandels Von den Erscheinungsformen des Außenhandels über Transportwesen, Finanzierung, Recht und Durchführung bis hin zu den Außenhandelsrisiken stellt dieses bewährte Lehrbuch alle wichtigen Teilgebiete des internationalen Handels dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für das Studium als auch als Nachschlagewerk für Praktiker Inhaltsverzeichnis: ¿A. Einführung 1. Begriffe 2. Bedeutung des Außenhandels 3. Welthandel und Handelspolitik 4. Außenhandel und europäischer Binnenmarkt 5. Institutionen für den Außenhandel B. Erscheinungsformen des Außenhandels 1. Grundformen 2. Sonderformen des Außenhandels 3. Handelsmittler im Außenhandel C. Rechtliche Rahmenbedingungen im Außenhandel 1. Außenwirtschaftsrecht 2. Zollwesen 3. Internationale Kaufvertragswesen D. Transportwesen im Außenhandel 1. Allgemeines 2. Dokumentation von Warensendungen 3. Seefrachtverkehr 4. Binnenschifffahrtsverkehr 5. Luftfrachtverkehr 6. Eisenbahngüterverkehr 7. Straßengüterverkehr 8. Gebrochener, kombinierter und multimodaler Güterverkehr 9. Handels- und Zollpapiere E. Außenhandelskalkulation 1. Wesen und Aufgabe 2. Lieferbedingungen 3. Arten der Außenhandelskalkulationen 4. Preisgleitklauseln F. Außenhandelsmarketing 1. Wesen 2. Auslandsmarktkonzeption 3. Schaffung der informatorischen Basis 4. Wahl der Markteintrittsstrategie 5. Absatzprognose und Formulierung der speziellen Marketingziele 6. Auslandsmarketingstrategie 7. Vorbereitung von Auslandgeschäften G. Außenhandelsrisiken 1. Risiko und Risikopolitik 2. Risikoarten 3. Transportversicherung 4. Preissicherung an Warenbörsen 5. Fremdwährungsgeschäfte und Kurssicherung 6. Ausfuhrkreditversicherung H. Finanzdisposition im Außenhandel 1. Finanzwirtschaftlicher Prozess 2. Auslandszahlungsverkehr 3. Zahlungsbedingungen (Terms of Payment) 4. Dokumenteninkasso 5. Dokumentenakkreditive I. Kurzfristige Außenhandelsfinanzierung 1. Wesen 2. Traditionelle Formen der kurzfristigen Außenhandelsfinanzierung 3. Kredite über den Euro-Geldmarkt 4. Zessionskredit und Factoring im Außenhandel 5. Bankgarantien J. Mittel- und langfristige Außenhandelsfinanzierung 1. Wesen 2. Kredite der Ausfuhrkredit-Gesellschaft mbH (AKA) 3. Kredite der Kreditanstalt für Wiederaufbau (KfW) 4. Forfaitierung 5. Leasing im Außenhandel Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Kehr, Henning, Edition: NED, Auflage: 25017, Auflage/Ausgabe: 17., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 620, Keyword: Handelspolitik; Import; Export; Außenwirtschaftsrecht; Zollwesen; Transportwesen; Außenhandelskalkulation; Außenhandelsmarketing; Außenhandelsfinanzierung; Kiehl, Fachschema: Außenhandel - Außenwirtschaft~Handel / Außenhandel~Handelsrecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Wirtschaft / Allgemeines, Einführung, Lexikon~Wirtschaftsgesetz~Wirtschaftsrecht~Öffentliche Hand~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Außenwirtschafts- und Zollverwaltungsrecht~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Volkswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 620 Blätter, Länge: 230, Breite: 160, Höhe: 34, Gewicht: 937, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **

Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
Top-Angebote
Produkte zum Begriff MONACOR-UST-40R:
-
Togo Spülbecken 40R EdelstahlSchlicht, geradlinig und funktionell Unsere bekannte Serie von Edelstahlspülen mit rundem Siebkorb flacher, geradliniger Boden pflegeleicht und praktisch hochwertiger Edelstahl 18/10 dank des 1 mm flachen Rands perfekt für den Einbau sowie Unterbau und Aufbau geeignet Radius 10 mm inklusive Edelstahl-Siebkorb und Easyclean-Überlauf223,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kehr, Henning: AußenhandelAußenhandel , ¿Praxisorientiert und bewährt - die umfassende Einführung in die Grundlagen des Außenhandels Von den Erscheinungsformen des Außenhandels über Transportwesen, Finanzierung, Recht und Durchführung bis hin zu den Außenhandelsrisiken stellt dieses bewährte Lehrbuch alle wichtigen Teilgebiete des internationalen Handels dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für das Studium als auch als Nachschlagewerk für Praktiker Inhaltsverzeichnis: ¿A. Einführung 1. Begriffe 2. Bedeutung des Außenhandels 3. Welthandel und Handelspolitik 4. Außenhandel und europäischer Binnenmarkt 5. Institutionen für den Außenhandel B. Erscheinungsformen des Außenhandels 1. Grundformen 2. Sonderformen des Außenhandels 3. Handelsmittler im Außenhandel C. Rechtliche Rahmenbedingungen im Außenhandel 1. Außenwirtschaftsrecht 2. Zollwesen 3. Internationale Kaufvertragswesen D. Transportwesen im Außenhandel 1. Allgemeines 2. Dokumentation von Warensendungen 3. Seefrachtverkehr 4. Binnenschifffahrtsverkehr 5. Luftfrachtverkehr 6. Eisenbahngüterverkehr 7. Straßengüterverkehr 8. Gebrochener, kombinierter und multimodaler Güterverkehr 9. Handels- und Zollpapiere E. Außenhandelskalkulation 1. Wesen und Aufgabe 2. Lieferbedingungen 3. Arten der Außenhandelskalkulationen 4. Preisgleitklauseln F. Außenhandelsmarketing 1. Wesen 2. Auslandsmarktkonzeption 3. Schaffung der informatorischen Basis 4. Wahl der Markteintrittsstrategie 5. Absatzprognose und Formulierung der speziellen Marketingziele 6. Auslandsmarketingstrategie 7. Vorbereitung von Auslandgeschäften G. Außenhandelsrisiken 1. Risiko und Risikopolitik 2. Risikoarten 3. Transportversicherung 4. Preissicherung an Warenbörsen 5. Fremdwährungsgeschäfte und Kurssicherung 6. Ausfuhrkreditversicherung H. Finanzdisposition im Außenhandel 1. Finanzwirtschaftlicher Prozess 2. Auslandszahlungsverkehr 3. Zahlungsbedingungen (Terms of Payment) 4. Dokumenteninkasso 5. Dokumentenakkreditive I. Kurzfristige Außenhandelsfinanzierung 1. Wesen 2. Traditionelle Formen der kurzfristigen Außenhandelsfinanzierung 3. Kredite über den Euro-Geldmarkt 4. Zessionskredit und Factoring im Außenhandel 5. Bankgarantien J. Mittel- und langfristige Außenhandelsfinanzierung 1. Wesen 2. Kredite der Ausfuhrkredit-Gesellschaft mbH (AKA) 3. Kredite der Kreditanstalt für Wiederaufbau (KfW) 4. Forfaitierung 5. Leasing im Außenhandel Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Kehr, Henning, Edition: NED, Auflage: 25017, Auflage/Ausgabe: 17., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 620, Keyword: Handelspolitik; Import; Export; Außenwirtschaftsrecht; Zollwesen; Transportwesen; Außenhandelskalkulation; Außenhandelsmarketing; Außenhandelsfinanzierung; Kiehl, Fachschema: Außenhandel - Außenwirtschaft~Handel / Außenhandel~Handelsrecht~International (Wirtschaft)~International (Recht)~Internationales Recht~Wirtschaft / Allgemeines, Einführung, Lexikon~Wirtschaftsgesetz~Wirtschaftsrecht~Öffentliche Hand~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Außenwirtschafts- und Zollverwaltungsrecht~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Volkswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 620 Blätter, Länge: 230, Breite: 160, Höhe: 34, Gewicht: 937, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Handelsabkommen den Import und Export zwischen Ländern?
Handelsabkommen reduzieren Zölle und Handelshemmnisse, was den Import und Export zwischen Ländern erleichtert. Sie schaffen auch rechtliche Rahmenbedingungen für den Handel, die Sicherheit und Vertrauen schaffen. Darüber hinaus können Handelsabkommen den Marktzugang für bestimmte Produkte erleichtern und den Handel insgesamt ankurbeln. **
-
Wie kann man die Einschaltempfindlichkeit des Monacor SAM 2 verringern?
Um die Einschaltempfindlichkeit des Monacor SAM 2 zu verringern, können Sie den Pegelregler an der Rückseite des Geräts herunterdrehen. Sie können auch einen externen Vorverstärker verwenden, um das Eingangssignal zu reduzieren. Eine weitere Möglichkeit besteht darin, den Abstand zwischen dem Mikrofon und der Schallquelle zu vergrößern, um die Lautstärke des Eingangssignals zu verringern. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für MONACOR-UST-40R
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.